
Bank ABC Algérie a organisé une session de formation ce lundi 12 mai dédiée à la finance islamique, et ce, à l’attention des journalistes spécialisés en économie. Cette initiative vise à renforcer les connaissances des professionnels des médias sur un modèle financier en pleine expansion, fondé sur les préceptes de la charia islamique.
En tant que segment spécifique et croissant de l’économie mondiale, la finance islamique repose sur des fondements rigoureux. Les intérêts sur les prêts (riba), la spéculation excessive ainsi que les investissements dans des secteurs illicites y sont formellement interdits.
À la place, elle privilégie la transparence contractuelle, le partage des risques et des profits, ainsi que l’investissement productif. Deux grandes catégories d’instruments de financement y sont employées : les contrats de vente et les contrats de financement participatif.
Comprendre les instruments de la finance islamique !
Parmi les contrats de vente utilisés, on retrouve la Mourabaha, l’Ijara, le Salam et l’Istisna’a.
- Mourabaha : La banque (le créancier) achète un actif donné à un prix connu des deux parties pour le compte de son client, ensuite la banque (le créancier) revend cet actif au client moyennant des paiements échelonnés ou non sur une période donnée à un prix convenu d’avance entre les deux parties, et qui est supérieur au prix d’achat (la marge bénéficiaire).
- Ijara : Ce contrat consiste pour le créancier (la banque) à acheter des biens qu’il loue à un client pouvant bénéficier de la possibilité de rachat au terme du contrat.
- Salam : Une vente à terme où le paiement est effectué immédiatement, tandis que la livraison du bien s’effectue à une date ultérieure. En finance islamique, la vente d’un bien non existant est en principe interdite, car elle implique l’aléa (gharar). Toutefois, pour faciliter certaines opérations, notamment dans le secteur agricole, des exceptions ont été accordées.
- Istisna’a : Ce contrat financier permet à un client de commander un bien livré à terme, avec un paiement progressif selon les étapes de fabrication. À la différence du « Salam », dans ce type de contrat, le prix, convenu à l’avance, est payé graduellement tout au long de la fabrication du bien. Les modalités concrètes du paiement sont déterminées par les termes de l’accord passé entre l’acheteur et le vendeur (en l’occurrence la banque). Cette forme de financement est essentiellement utilisée dans l’immobilier, la construction navale et l’aéronautique.
🟢À LIRE AUSSI : Lancement officiel du financement islamique des services en Algérie dès janvier 2025
Concernant les contrats participatifs, deux modèles sont mis en œuvre : la Moucharaka et la Moudharaba.
- Moucharaka : Un partenariat où les parties investissent conjointement dans un projet et en partagent les profits (ou pertes) proportionnellement au capital engagé.
- Moudharaba : Ce contrat établit une relation entre un investisseur (Rab al-Māl), qui apporte les fonds, et un entrepreneur (Moudharib), qui gère le projet. Après récupération du capital et couverture des frais, les bénéfices sont répartis selon des modalités fixées à l’avance.
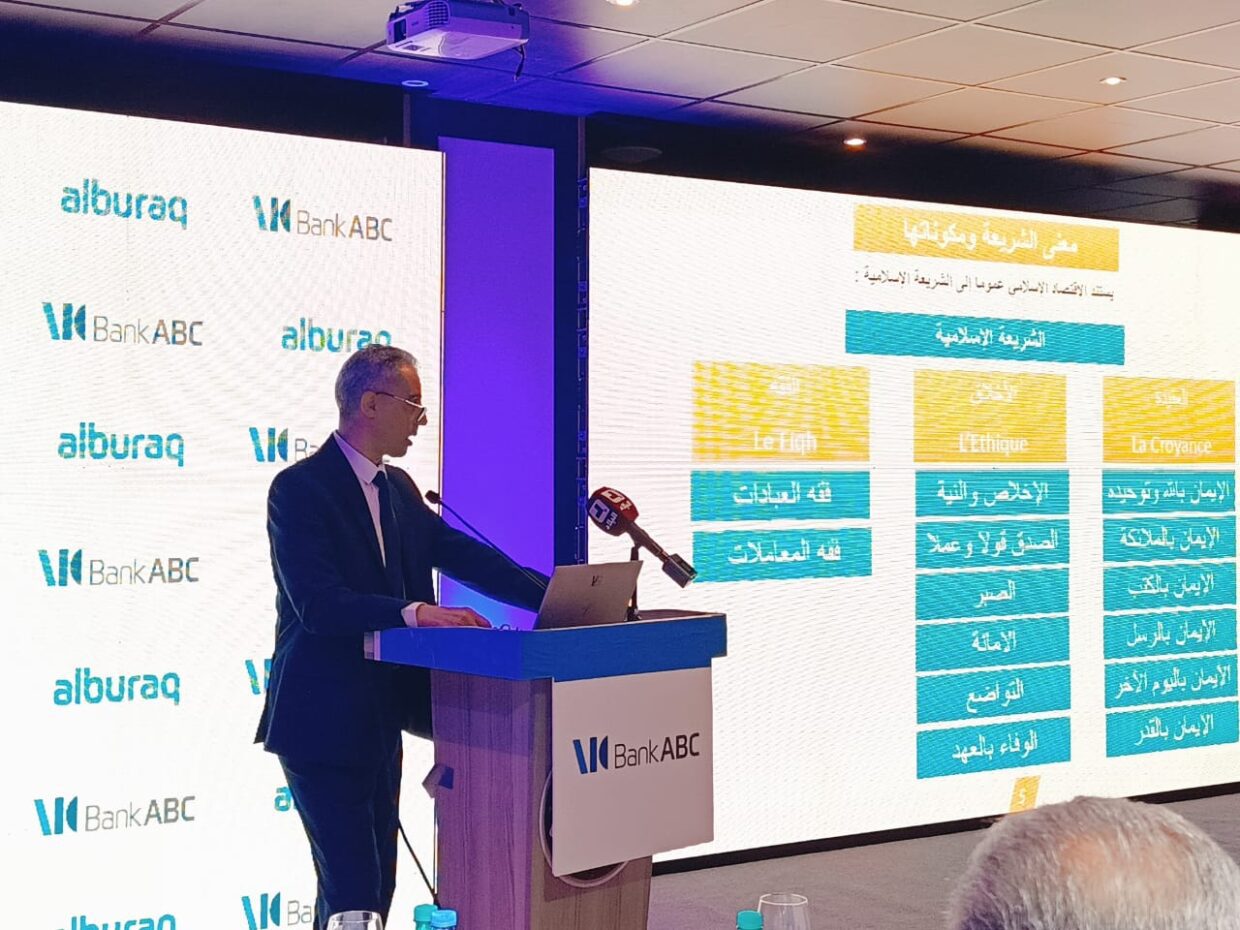
Le conférencier de Bank ABC Algérie, expert en finance islamique, a également souligné l’importance du Takaful, une forme d’assurance islamique fondée sur la solidarité et la mutualisation des risques. Chaque adhérent contribue à un fonds commun destiné à couvrir d’éventuelles pertes subies par un des membres.
Parmi les principes clés abordés figure aussi le « hibat al asl », qui permet d’allouer les revenus issus d’un capital à des actions à caractère religieux ou social, garantissant ainsi une gestion éthique des ressources.
Quel est le rôle des médias dans la démocratisation de ce système financier ?
L’intervenant a insisté sur le rôle fondamental des médias économiques dans la démocratisation de la finance islamique. Si le développement de cette dernière repose sur des produits bancaires adaptés, il reste fortement lié à une prise de conscience collective.
Les journalistes, à travers des contenus rigoureux, pédagogiques et vulgarisés, sont appelés à éduquer le public sur un modèle encore mal compris. Selon l’expert, la finance islamique représente une réponse concrète à des enjeux sociétaux majeurs : inclusion financière, justice sociale et soutien aux petites entreprises, souvent écartées du système bancaire traditionnel.
Elle permettrait également de soutenir des secteurs stratégiques, tels que l’habitat, l’agriculture ou les énergies renouvelables, via des instruments comme l’Ijara, les soukuk ou encore le waqf (fonds de dotation).
Où en est la finance islamique en Algérie ?
En Algérie, un développement progressif de la finance islamique a été constaté. Cette avancée est rendue possible grâce à un cadre réglementaire plus clair, notamment le règlement 02/20 du 15 mars 2020, ainsi qu’à l’ouverture de guichets islamiques dans plusieurs banques publiques et privées. L’intérêt croissant du public vient conforter cette dynamique, qui reste néanmoins tributaire d’un accompagnement médiatique plus soutenu.
« Les médias doivent devenir la boussole guidant le public vers une compréhension profonde, suscitant d’abord l’intérêt, puis la confiance, et enfin l’adhésion à des services financiers justes et responsables », a-t-il conclu.
D’ici à la fin de l’année 2025, Bank ABC Algérie prévoit l’ouverture de trois nouveaux guichets décentralisés à Constantine, Sidi Bel Abbès et Mostaganem, portant à quinze le nombre total de points de contact à l’échelle nationale.
Parallèlement, la banque enrichit son offre de produits financiers avec des solutions comme « Alburaq Soukna, Aménagement Ijara » ainsi que de nouveaux services liés aux pèlerinages Omra/Hadj, aux voyages touristiques, aux études ou encore aux soins médicaux.
À propos de Bank ABC
Présente en Algérie depuis 1998, Bank ABC Algérie, filiale du groupe Bank ABC (fondé en 1980 au Bahreïn), a été la première banque privée internationale à s’être implantée dans le pays. Près de 500 collaborateurs y sont employés, répartis au sein de 24 agences couvrant 14 wilayas.
Un engagement fort en faveur de la croissance économique nationale y a toujours été affirmé. Une large gamme de services bancaires y est proposée, incluant des solutions conventionnelles et islamiques, adaptées aux besoins des grandes entreprises, des PME, des particuliers et des entrepreneurs.
Forte d’une expérience de 27 ans, Bank ABC Algérie s’est investie dans la promotion de l’inclusion financière et de l’innovation digitale. Des initiatives en matière de responsabilité sociétale y sont également soutenues, tout comme le développement des compétences locales.